
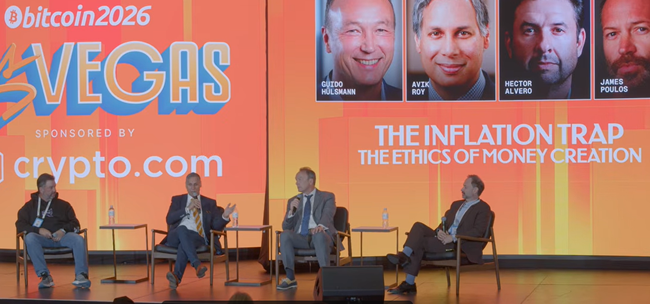
Esta nota forma parte de la preparación de posibles réplicas a mi paper “Beyond Gold: Bitcoin and the Digital Reconfiguration of Sound Money”, que presentaré en la 10th Annual Madrid Conference on Austrian Economics, en octubre de 2026. En ese contexto, me tomo muy en serio la reciente advertencia del profesor Hülsmann sobre Bitcoin y las prácticas de reserva fraccionaria, formulada en un congreso bitcoiner celebrado en Las Vegas.[1]
Bitcoin no es automáticamente inmune a los desarrollos institucionales que históricamente transformaron sistemas monetarios basados en dinero fuerte. Pueden surgir custodios. Los exchanges pueden operar con reserva fraccionaria. Las instituciones financieras pueden emitir más derechos sobre bitcoin que los bitcoins que realmente poseen. Nada de esto queda impedido por la mera existencia del protocolo de Bitcoin.
Hülsmann y el verdadero problema de la reserva fraccionaria
Los propios análisis anteriores de Hülsmann sobre la banca de reserva fraccionaria ayudan, a mi juicio, a identificar el problema con mayor precisión.[2] La cuestión crucial no es simplemente si pueden existir derechos sobre dinero. Ni siquiera es, por sí sola, la mera existencia de derechos que no estén plenamente respaldados. El problema monetario más profundo aparece cuando los derechos de reserva fraccionaria se vuelven suficientemente homogéneos, estandarizados y ampliamente aceptados como para que los participantes en el mercado comiencen a tratarlos como equivalentes al propio dinero, o como equivalentes a sustitutos monetarios plenamente respaldados.
Esta distinción es fundamental. Un sustituto monetario plenamente respaldado no crea una cantidad adicional del activo monetario subyacente. Representa una unidad monetaria existente. Un medio fiduciario, en cambio, es un derecho que funciona como sustituto monetario pese a no estar respaldado por el dinero subyacente.
Bajo el patrón oro histórico, esta diferencia podía resultar especialmente difícil de observar para el usuario monetario ordinario. Un billete plenamente respaldado por oro y otro billete idéntico emitido sin las reservas correspondientes podían circular exactamente de la misma manera. La persona que aceptaba el billete no podía determinar, a partir del propio billete, si la institución emisora poseía realmente el oro necesario para su reembolso.
Este es uno de los puntos destacados por Mises. Los certificados monetarios y los medios fiduciarios podían ser física y funcionalmente indistinguibles en el intercambio cotidiano. Una vez que los pasivos de los bancos se hacían suficientemente homogéneos y eran aceptados a la par, la distinción de mercado entre unos derechos y otros podía desaparecer de la práctica monetaria ordinaria.
Aquí el análisis de Hülsmann resulta especialmente útil. Si los pagarés o derechos emitidos por instituciones de reserva fraccionaria siguen siendo heterogéneos, si cada emisor soporta un riesgo propio e identificable y si los participantes en el mercado reconocen que están tratando con el pasivo de una institución concreta, esos derechos no tienen por qué convertirse en sustitutos monetarios ampliamente aceptados. Y su quiebra afecta fundamentalmente a quienes los aceptaron voluntariamente.
El problema monetario sistémico se vuelve mucho más grave cuando esos pasivos heterogéneos se homogeneizan. Cuando los derechos emitidos por distintas instituciones se estandarizan, se vuelven intercambiables y se aceptan a la par, la identidad y la solvencia del emisor concreto se hacen menos visibles para el usuario. Lo que antes era un instrumento de crédito particular puede empezar a funcionar cada vez más como un sustituto monetario ampliamente aceptado.
Del oro a Bitcoin: dinero y derechos sobre el dinero
Y aquí es donde, a mi juicio, la comparación con Bitcoin se vuelve especialmente interesante.
Bitcoin no impide la reserva fraccionaria. Un exchange puede decir a diez clientes que cada uno posee un bitcoin mientras en realidad conserva solo cinco bitcoins. En ese caso, el exchange habrá creado diez derechos sobre bitcoin con solo cinco bitcoins reales de respaldo. Pero esos derechos no son bitcoin. Son pasivos de ese exchange concreto.
Esta diferencia puede seguir siendo económicamente relevante de una forma mucho más transparente que en el caso clásico de los billetes estandarizados. Si un cliente desea retirar bitcoin a autocustodia, el exchange debe entregar bitcoin real. Si un pago debe liquidarse con una parte externa al exchange que exige bitcoin, debe entregarse bitcoin real. Si otra institución exige liquidación final en vez de aceptar el mero asiento contable interno del exchange, el intermediario debe nuevamente aportar bitcoin real. El intermediario puede inflar sus pasivos, pero no puede inflar Bitcoin.
Esto no significa que la reserva fraccionaria sea inocua. Puede generar riesgo de contraparte, insolvencia, contagio financiero, distorsiones de precios y pérdidas muy importantes para los clientes. Pero la distinción entre el activo monetario subyacente y los derechos emitidos sobre él permanece conceptualmente clara.
Escalar Bitcoin sin medios fiduciarios
Bitcoin añade además otro elemento importante: los usuarios no tienen por qué aceptar necesariamente esos derechos.
Bitcoin puede mantenerse directamente en autocustodia. Y, más importante todavía, escalar el uso de Bitcoin más allá de la capa base no exige necesariamente crear medios fiduciarios. Esta última cuestión merece especial énfasis porque marca una diferencia importante respecto del desarrollo histórico del oro.
Las características físicas del oro favorecieron la aparición de custodia, certificados, depósitos bancarios, sistemas de compensación y sustitutos monetarios. Transportar y custodiar oro era costoso. Por eso, el uso monetario a gran escala generó fuertes incentivos para economizar el movimiento directo del propio activo monetario.
Bitcoin afronta un problema de escalabilidad diferente, pero su solución no exige necesariamente derechos no respaldados. Sistemas de segunda capa como Lightning Network, en los que el usuario no necesita entregar la custodia de sus bitcoins a un intermediario, ilustran esta posibilidad general. Lightning no es un ejemplo clásico de sustituto monetario; cabría considerarlo, en todo caso, una solución sui generis. Pero lo importante aquí no es tanto su clasificación conceptual exacta como su función. Con Lightning, Bitcoin puede utilizarse más allá de las transacciones ordinarias de la capa base sin necesidad de que una institución emita derechos reembolsables no respaldados sobre bitcoin.
Del mismo modo, los sistemas en los que la custodia recae en un tercero podrían, en principio, operar con respaldo completo, y los mecanismos tecnológicos podrían hacer que la existencia de reservas fuera más transparente o verificable que en los sistemas bancarios tradicionales.
Esto significa que la elección no se reduce a utilizar Bitcoin directamente en la capa 1 o depender de intermediarios de reserva fraccionaria. Existe una tercera posibilidad: escalar el uso monetario manteniendo un respaldo completo o recurriendo a mecanismos que no exigen confiar la custodia de los bitcoins a un intermediario.
¿Pueden los “paper bitcoins” neutralizar el límite de 21 millones?
De todo lo anterior se deriva un asunto adicional de gran importancia para Bitcoin. La restricción de 21 millones no impide, por sí sola, una expansión de la oferta de medios denominados en bitcoin. El protocolo puede imponer una oferta fija de bitcoin mientras las instituciones financieras crean derechos adicionales sobre bitcoin.
Mientras esos derechos sobre bitcoin sigan siendo heterogéneos y sean reconocidos como pasivos de emisores concretos, la distinción permanece clara. Pero imaginemos un desarrollo diferente.
Supongamos que bancos, exchanges, proveedores de pagos u otras instituciones financieras comienzan a emitir derechos estandarizados denominados en bitcoin. Supongamos que esos derechos se vuelven interoperables entre instituciones. Supongamos que se aceptan habitualmente a la par con bitcoin real. Y supongamos que los usuarios dejan gradualmente de exigir liquidación en el activo subyacente porque esos derechos se utilizan en las transacciones cotidianas como sustitutos perfectos de bitcoin.
En ese momento el problema cambia de naturaleza. El protocolo podría seguir aplicando exactamente la misma regla de oferta. No sería necesario crear ni un solo bitcoin adicional. Y, sin embargo, la oferta efectiva de medios monetarios denominados en bitcoin podría haberse expandido considerablemente.
Si un bitcoin sirve de respaldo a varios derechos que son utilizados como si todos representaran bitcoin inmediatamente disponible, las consecuencias monetarias de la escasez de la capa base quedarían parcialmente diluidas.
En este sentido, la amenaza indirecta más importante para la escasez monetaria de Bitcoin no sería necesariamente una violación de la regla de los 21 millones. Sería la creación y adopción monetaria de derechos fiduciarios sobre esa base fija.
La amenaza no recaería necesariamente sobre la oferta fija de Bitcoin, sino sobre la eficacia monetaria de esa oferta fija. Esta distinción es esencial. El protocolo de Bitcoin podría seguir funcionando perfectamente. Los nodos podrían seguir rechazando cualquier bloque que vulnerase las reglas de emisión. La cantidad total de bitcoin reconocida por la red podría mantenerse sin cambios. Y, sin embargo, podría surgir una superestructura institucional en la que los agentes económicos utilizaran habitualmente derechos sobre bitcoin en vez de bitcoin propiamente dicho.
Si esos derechos estuvieran plenamente respaldados, no existiría una expansión monetaria análoga. El problema aparece cuando derechos no respaldados se estandarizan, se vuelven interoperables y son aceptados a la par con bitcoin real. Dicho de otra manera, la transición crítica no se produce cuando el primer exchange empieza a operar con reserva fraccionaria. Se produce cuando el mercado deja de preocuparse por distinguir qué derechos están plenamente respaldados y cuáles no.
La homogeneización como verdadero punto crítico
Por eso el énfasis de Hülsmann en la homogeneización de los pasivos bancarios resulta tan relevante para Bitcoin.
Mientras un saldo en el Exchange A se entienda como un pasivo del Exchange A, un saldo en el Exchange B como un pasivo del Exchange B y bitcoin real como algo categorialmente distinto de ambos, la heterogeneidad de esos derechos sigue siendo visible.
Si, por el contrario, un determinado marco institucional convierte todos esos saldos en instrumentos intercambiables a la par y permite que circulen independientemente de una liquidación regular en bitcoin, entonces el “paper bitcoin” comienza a adquirir verdadera relevancia monetaria.
Ese es, a mi juicio, el escenario al que los usuarios de Bitcoin deberían prestar especial atención.
El peligro sería aún mayor si gobiernos, bancos regulados, grandes exchanges e instituciones de pago promovieran un estándar común para esos derechos. Un sistema estandarizado e interoperable podría eliminar buena parte de la disciplina de mercado que surge de distinguir entre emisores diferentes.
Esto no tendría por qué implicar una conspiración formal ni siquiera un intento deliberado de debilitar Bitcoin. Existen incentivos comerciales evidentes para que las instituciones financieras reduzcan costes de liquidación, aumenten la liquidez, centralicen la custodia y economicen reservas.
Pero la consecuencia monetaria podría ser la misma. Los pasivos emitidos contra bitcoin podrían acabar convirtiéndose gradualmente en sustitutos del propio bitcoin.
Por eso la existencia del límite de 21 millones no constituye, por sí sola, una garantía suficiente de fortaleza monetaria. El activo subyacente puede seguir siendo perfectamente escaso y resistente a la manipulación mientras el sistema monetario construido sobre él permite una expansión de los medios monetarios no respaldados que circulan sobre esa base.
Bitcoin no es el sistema monetario construido sobre Bitcoin
Y aquí volvemos a una distinción central del paper que voy a defender en el X Congreso de Economía Austriaca de Madrid: el bien monetario no es lo mismo que el régimen monetario construido sobre él.
El oro no dejó de ser escaso porque los bancos emitieran sustitutos monetarios, algunos respaldados y otros no respaldados. Lo que cambió fue el sistema monetario construido sobre el oro: el patrón oro.
La misma distinción debe aplicarse a Bitcoin.
Bitcoin puede seguir siendo perfectamente escaso en el nivel del protocolo mientras el sistema institucional construido a su alrededor introduce sustitutos monetarios, medios fiduciarios, apalancamiento y expansión crediticia.
Esta distinción permite precisar también hasta dónde llega el peligro de los “paper bitcoins”. Si llegara a imponerse un régimen en el que derechos no respaldados sobre bitcoin circulasen de manera generalizada y fueran tratados como equivalentes al propio bitcoin, no habría desaparecido la escasez del activo subyacente. Los 21 millones seguirían intactos. Lo que habría fracasado sería el régimen monetario construido sobre Bitcoin en su capacidad para trasladar esa escasez al conjunto de los medios monetarios utilizados por los agentes económicos.
En ese sentido, la expansión de sustitutos monetarios no respaldados podría producir efectos semejantes, en la práctica monetaria, a una expansión de la cantidad de bitcoin disponible para el intercambio, aunque no se hubiese creado ni un solo bitcoin adicional en el protocolo. Ese sería precisamente el riesgo, que la fortaleza del activo monetario dejase de traducirse plenamente en fortaleza del sistema monetario construido sobre él.
La diferencia decisiva con el oro
Ahora bien, entre los dos casos existe una diferencia importante. A diferencia del oro, Bitcoin no necesita este desarrollo para escalar. Soluciones plenamente respaldadas o que permiten al usuario mantener el control directo sobre sus bitcoins pueden realizar muchas de las funciones para las que el oro histórico terminó dependiendo de sustitutos monetarios. Los usuarios pueden conservar acceso directo al activo monetario. Pueden exigir liquidación. Pueden salir de sistemas en los que la custodia depende de un tercero. Y la diferencia entre poseer bitcoin y poseer un derecho frente a un intermediario puede seguir siendo visible.
Por tanto, Bitcoin no elimina la posibilidad de medios fiduciarios. Lo que hace es modificar las condiciones institucionales bajo las cuales esos medios fiduciarios pueden llegar a dominar. El peligro no es la mera existencia de intermediarios. Ni siquiera lo es, por sí sola, la existencia aislada de instituciones de reserva fraccionaria. El peligro es la homogeneización y adopción monetaria de sus pasivos.
Si los derechos sobre bitcoin se estandarizan, se vuelven interoperables, se aceptan a la par y se utilizan habitualmente sin liquidación en bitcoin real, entonces la oferta fija de Bitcoin podría quedar parcialmente neutralizada en la práctica monetaria sin que se modificara en absoluto el protocolo de Bitcoin.
Por el contrario, si los usuarios continúan distinguiendo entre bitcoin, derechos plenamente respaldados y pasivos no respaldados —y si los mecanismos de escalabilidad les permiten evitar por completo los medios fiduciarios—, Bitcoin podría mostrarse considerablemente más resistente al proceso que históricamente debilitó la disciplina monetaria impuesta por el oro.
Esa es, en mi opinión, la cuestión que merece toda nuestra atención. La futura fortaleza de Bitcoin puede depender no solo de defender el límite de 21 millones, sino también de preservar la distinción entre bitcoin y los derechos sobre bitcoin.
NOTAS
[1] Hülsmann, J. G., intervención en The Inflation Trap: The Ethics of Money Creation, Bitcoin 2026, Las Vegas. Disponible en: https://youtu.be/Tk0qvw_HHpc?si=jugwQJY62zFm34K1
[2] Véanse Hülsmann, J. G. (1996), “Free Banking and the Free Bankers”, The Review of Austrian Economics, vol. 9, n.º 1, pp. 3–53; y Hülsmann, J. G. (2003), “Has Fractional-Reserve Banking Really Passed the Market Test?”, The Independent Review, vol. 7, n.º 3, pp. 399–422. Puede consultarse también una síntesis de ambos trabajos en Serrano, Joel (2025), Bitcoin como dinero fuerte: Una interpretación de Bitcoin a la luz de la Escuela Austriaca de Economía, apartados 3 y 6 del Anexo, tesis doctoral, Universidad Rey Juan Carlos, Madrid. Disponible en: https://hdl.handle.net/10115/128557
Do you like what you are reading? Subscribe to receive updates.
Unsubscribe anytime